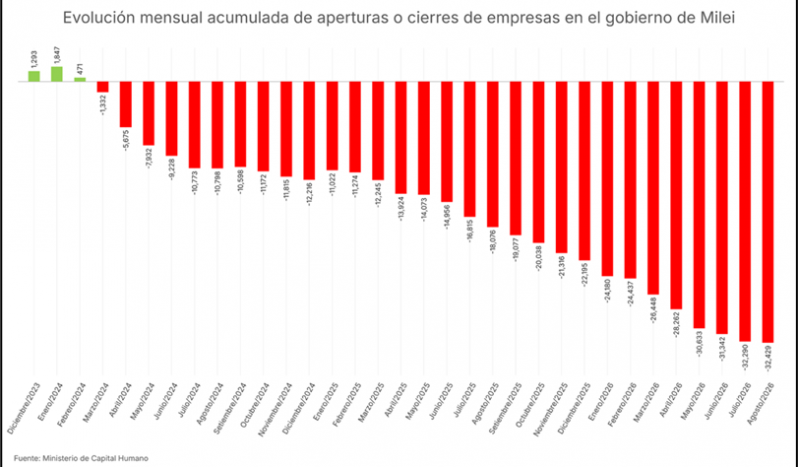
Entre diciembre de 2023 y agosto de 2026 se perdieron 32.429 empresas y se destruyeron 364 mil empleos asalariados formales (75% en el sector privado y 25% en el público)
Fiel a su verborragia, el presidente Javier Milei calificó de “héroes” a los empresarios en un evento realizado la semana pasada en la Sociedad Rural. Y, a contramano del impacto de las políticas que aplica, aseguró que quiere que sean más.
En concordancia con las diversas corrientes de pensamiento económico, aunque de espaldas a las 32.429 empresas perdidas entre diciembre de 2023 y agosto de 2026 (último dato público disponible), Milei justificó su deseo: “La creación de empresas privadas es la mejor forma de distribución de la riqueza en cualquier economía capitalista y en economías con alto grado de desigualdad y alejamiento del Estado como motor de la distribución del ingreso y generación de empleo, como en Argentina, el rol de la empresa privada es aún más relevante”.
Sin embargo, los datos de la disminución del entramado empresarial en base a la información disponible de la Superintendencia de Riesgos del Trabajo, dependiente del Ministerio de Capital Humano, revelan una situación crítica.
1. Es el peor registro de las últimas cinco presidencias por amplia diferencia
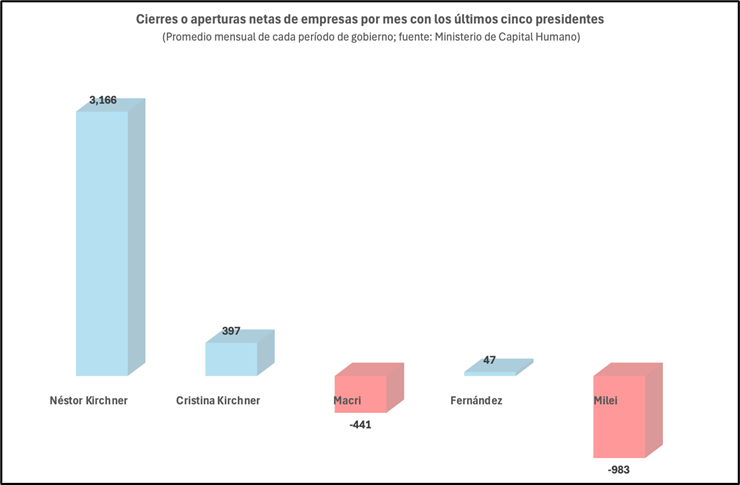
En los 33 meses contabilizados de gobierno libertario, se produjo una merma promedio por mes de 983 empresas, cuando en la anterior administración se produjo un aumento promedio de 47 empresas mensuales, a pesar de haber transitado la crisis mundial de la pandemia y la mayor sequía de la historia nacional.
Y la gestión actual en relación con las previas también fue considerablemente más degenerativa (en todos los períodos, el valor informado por el Ministerio de Capital Humano es el resultado neto de contabilizar tanto las bajas como las altas de empresas). Solo hubo una administración que registró un descenso de la cantidad de empresas netas. Fue durante la presidencia de Mauricio Macri, pero el número de bajas había sido sustancialmente menor (441 empresas menos por mes en promedio).
2. Aceleración de la pérdida
A pesar de que la base empresarial se achica (en agosto pasado quedaban 479.928 firmas), la tasa de destrucción tiende a aumentar. En los primeros ocho meses de 2026 la cantidad mensual promedio de bajas trepó hasta las 1.279 empresas. La cifra es un 44% superior que la contabilizada en los primeros 25 meses del gobierno libertario cuando, en promedio, se registraban 888 empresas menos por mes.
O sea, el fenómeno no puede atribuirse a un efecto heredado. Por el contrario, el modelo introducido, a medida que se afianza, rompe más agresivamente la base más ágil que tiene el país para distribuir riqueza y crecer, como el propio Milei reconoció en la referida conferencia.
3. Distribución sectorial
Las estadísticas que contabilizan datos poblacionales precisos, a diferencia de los datos derivados de muestreos como el de los salarios de los trabajadores informales o el de la evolución del PBI que pueden estar afectados por las distintas metodologías de cálculo o dificultades de medición, exponen una preocupante degradación de la actividad económica en los últimos tres años.
En la información del Ministerio de Capital Humano se confirma el deterioro. En particular, en el caso de la evolución de las unidades productivas por sector, como en el de la creación de empleos formales, la gran mayoría de los diversos sectores de actividad registraron una nociva reducción. El fenómeno da cuenta de que el modelo golpea transversalmente a la economía y solo hay unas pocas excepciones que son insuficientes para que el proceso pueda ser sustentable.
La fragilidad se pone de manifiesto al observar que los grandes sectores con demanda derivada (aquellos donde el grueso de su consumo depende de la demanda de otros productos y tienen una incidencia elevada en la actividad global), como el de transporte y almacenamiento o el de comercio (mayorista y minorista), han sido los más afectados desde diciembre de 2023.
En efecto, el rubro “Comercio y reparación de vehículos” perdió 9.175 empresas y así en agosto pasado quedaban 140.145 empresas operativas. En tanto, el segundo sector con mayor reducción de su dotación de empresas fue el de “Transporte y almacenamiento” que resignó 7.172 firmas, lo cual representó más de una quinta parte de la dotación total registrada en agosto pasado (32.316 empresas).
Desde ya, con una demanda interna en contracción, acelerado aumento de las importaciones (inclusive con competencia desleal) e incrementos de costos desproporcionados en relación con el IPC de los principales rubros (tarifas de servicios públicos, combustibles, alquileres y costos financieros), la gran mayoría de las actividades productivas también sufrieron un importante número de cierres. Ni siquiera “Agricultura, ganadería, caza, silvicultura y pesca” que cuenta con amplias ventajas naturales pudo sostener su dotación de empresas.
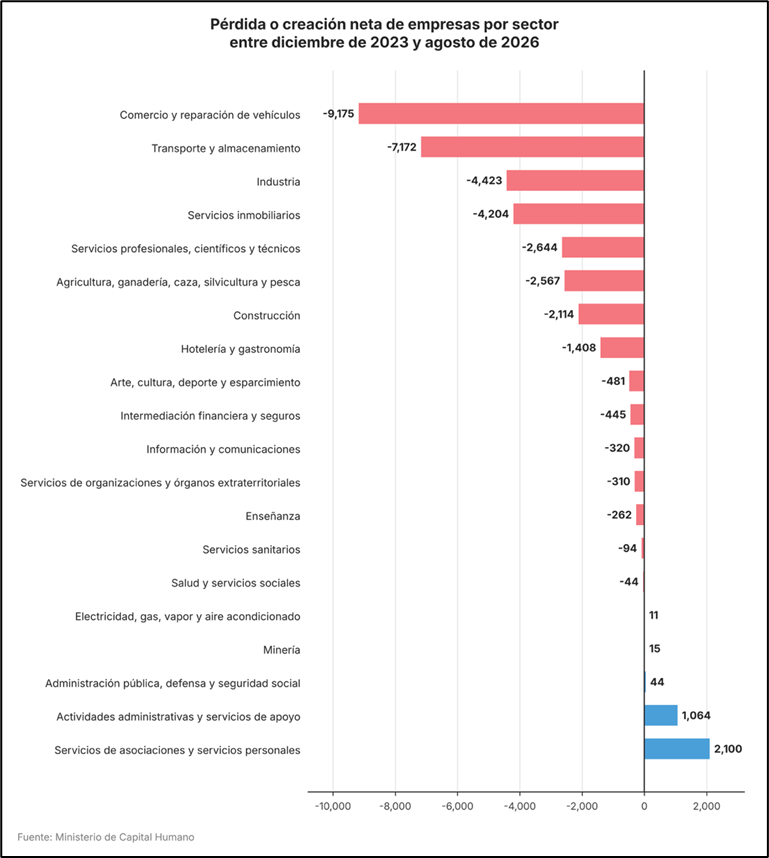
Las únicas excepciones al derrumbe de actividades productivas han sido la minería y la energía, pero con una incidencia insignificante. También se salvó el rubro de “Administración pública, defensa y seguridad social”, pero es una actividad de servicios públicos que depende básicamente del crecimiento poblacional y no del poder adquisitivo de la sociedad.
Y, en cuanto a los rubros de “Actividades administrativas y servicios de apoyo” y de “Servicios de asociaciones y servicios personales”, se trata de áreas que incorporan una gran cantidad de servicios de baja productividad y escala que no requieren procesos significativos de entrenamiento y calificación de los empleados. En general, son de actividades de reparación y alquiler de objetos y servicios personales, donde posiblemente una buena parte de los excluidos encontró refugio. En otros casos, la oferta crece porque su demanda está asociada al aumento de la inseguridad, dado que incluyen, por ejemplo, a los servicios de vigilancia privada, custodia de valores y sistemas de monitoreo.
4. Impacto generalizado, pero con mayor incidencia en pequeñas empresas
La pérdida de 32.429 empresas se distribuyó de manera bastante homogénea en el entramado empresarial. De hecho, todos los segmentos de empresas según su cantidad de trabajadores registraron bajas considerables. Ahora bien, la menor capacidad de resistencia fue la de empresas de 5 o menos empleados. Lamentablemente, esa mayor incidencia sobre las pequeñas empresas repercute también en una más desigual distribución del ingreso.
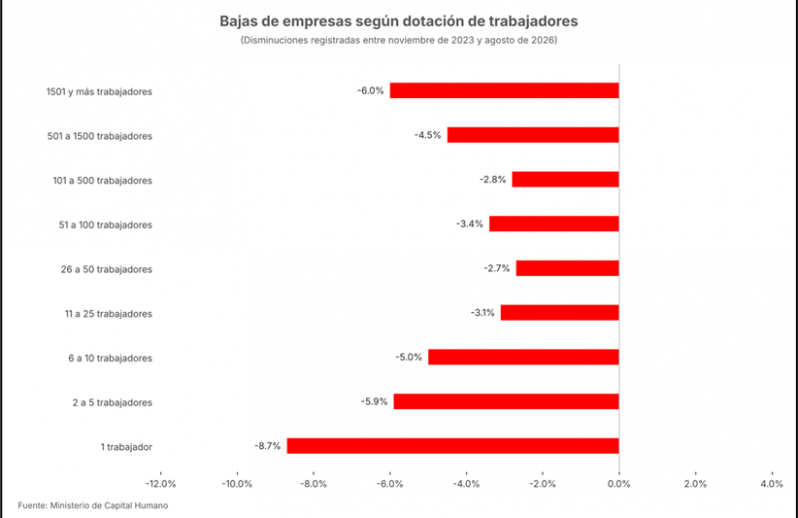
Otro de los rasgos que se desprende del proceso de achicamiento de la dotación de empresas es que donde la informalización es más simple, la destrucción de empresas es mayor. Por ejemplo, hacer informal una actividad de escala industrial que requiere acceso al financiamiento de su capital de trabajo suele ser mucho más complejo que, por ejemplo, una pequeña empresa que ofrece servicios de bajo grado de complejidad y capacitación de sus empleados y paga salarios inferiores.
5. El interior del país fue más golpeado
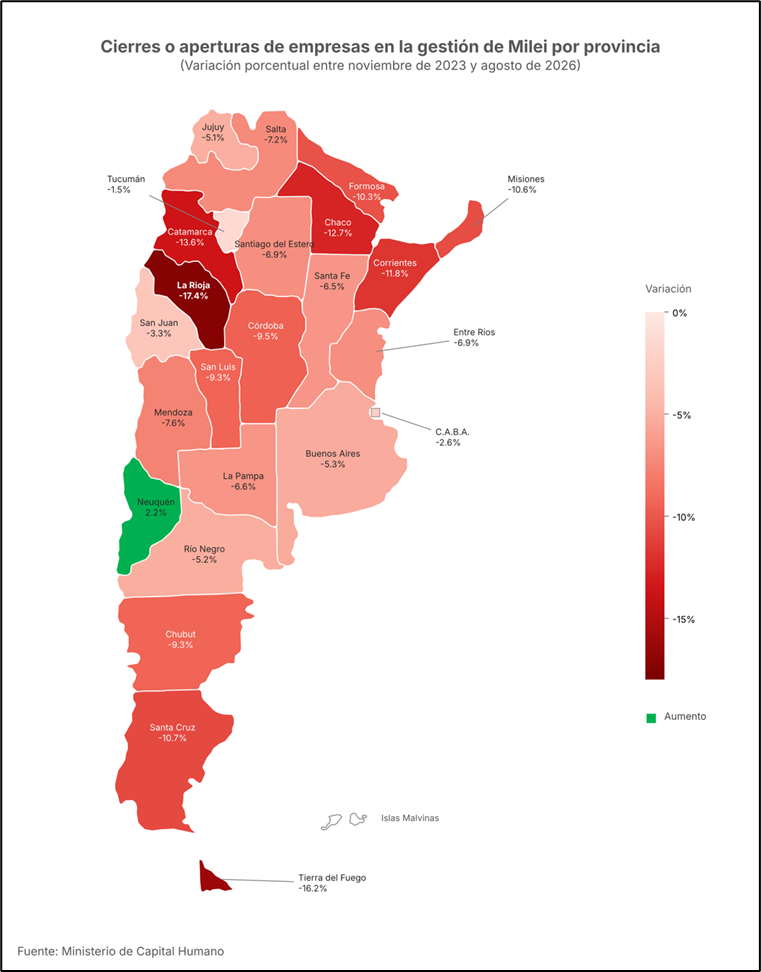
Todas las provincias sufrieron la disminución de la cantidad de empresas, excepto Neuquén que cuenta con el desarrollo de Vaca Muerta y registró un crecimiento de 198 empresas. Las más afectadas, como La Rioja (perdió el -17,4% de sus empresas) y Tierra del Fuego (-16,2%), Catamarca (-13,6%) y Chaco (-12,7%) registraron niveles de destrucción alarmantes, similares a las que podría haber producido un conflicto bélico.
Uno de los factores que debió incidir en esos casos para que la destrucción sea más intensa debió haber sido la eliminación de regímenes de promoción de actividades industriales. No obstante, la contracción del consumo y el aumento de los costos provocados por el modelo tuvieron que explicar la generalidad de las bajas.
El fenómeno, como en La Rioja donde casi una empresa de cada cinco cerró, tiene una influencia regresiva en el interior grave que debería contar con políticas públicas específicas que, por lo menos, la mitiguen.
Los indicadores expuestos resumen un proceso de aperturas, cierres y fusiones de empresas, pero también revelan una dinámica que revierte un comportamiento previo de creación neta de unidades productivas. Opera en sentido contrario a los registros internacionales, en especial de los países desarrollados o en vías de desarrollo donde el entramando empresarial por habitante es más denso y se aprecia una estrecha correlación positiva entre el grado de desarrollo y la cantidad de empresas registradas per cápita.
La destrucción de 364 mil empleos asalariados formales (75% en el sector privado y 25% en el público) también se relaciona con la destrucción de empresas y pone de relieve el impacto del modelo de precarización de la economía.
Para hallar un registro histórico peor, en base a la información disponible, hay que remontarse a la crisis más profunda de la historia nacional cuando en el año 2002, luego del estallido de la Convertibilidad, se perdieron 35.679 empresas.
No obstante, en esa oportunidad la regeneración fue muy rápida. A principios de 2004 ya había más empresas que antes del inicio de la recesión de los noventa (1998). Se logró de la mano de un cambio total del modelo en favor de la actividad productiva y del crecimiento del mercado interno. Hoy, en cambio, para Milei y Caputo todo es producto del “riesgo kuka” y se muestran obstinados en mantener sus políticas que ya acumulan 23 meses interrumpidos de mortalidad neta de compañías sin ningún fenómeno internacional o desastre natural que lo justifique. Pobres “héroes” del medio.